Categoria catastale A/1, A/8 e A/9: cosa comporta per gli immobili di pregio
Su una visura catastale c’è una riga che quasi nessun acquirente legge prima di fare una proposta, e che vale più di molte delle clausole su cui si discute per settimane. È la categoria. Nel momento in cui dice A/1, A/8 o A/9, una serie di agevolazioni si chiude e una serie di costi si apre, automaticamente, a prescindere da quanto l’immobile somigli davvero all’idea che quelle sigle evocano.
Quello che segue è un inquadramento professionale delle conseguenze, non un parere fiscale: ogni situazione va verificata con il proprio consulente e con il notaio prima della firma.
Tre definizioni, e una che coglie di sorpresa
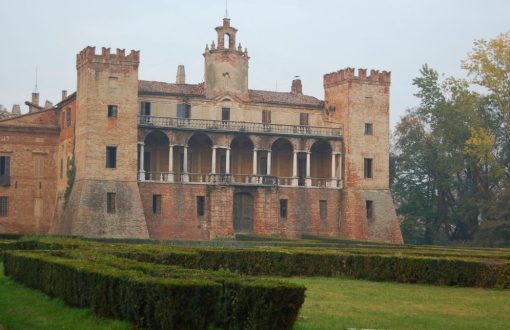
Due delle tre categorie corrispondono a quello che il nome lascia immaginare. L’A/8 individua le abitazioni in ville, cioè unità unifamiliari di notevole consistenza con un giardino o un parco di rilievo, indicativamente oltre i 230 metri quadrati di superficie commerciale e con almeno tre servizi igienici, con la possibilità di comprendere anche alloggi per il personale e costruzioni ausiliarie in corpi attigui. L’A/9 raccoglie castelli e palazzi di eminenti pregi artistici o storici, edifici monumentali di consistenza rilevante, almeno otto vani, con ambienti di grande ampiezza e altezza, finiture di pregio artistico, androni estesi e corti o aree scoperte a giardino. Nessuno compra un castello sorprendendosi di trovarlo in A/9.
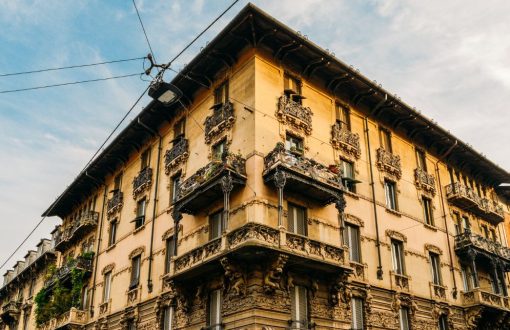
La categoria che coglie di sorpresa è l’A/1, perché non descrive un palazzo ma un appartamento. I criteri parlano di superficie commerciale superiore ai 240 metri quadrati, almeno tre servizi igienici con finiture eccezionali, collocazione in uno stabile dotato di ascensore e portineria, ampi spazi comuni. C’è inoltre una circostanza storica che spiega la sua distribuzione geografica: la categoria individua in prevalenza abitazioni già esistenti all’epoca del censimento catastale del 1937-39, ed è il motivo per cui si concentra nei centri storici delle grandi città, dove un appartamento di buona metratura in un palazzo d’epoca con portineria può trovarsi classificato così senza che nessuno dei suoi proprietari successivi lo abbia mai considerato un bene di lusso.
C’è poi un principio che governa l’intero sistema e che conviene conoscere, perché è insieme la logica della classificazione e lo spiraglio per contestarla. La qualificazione delle tipologie è relativa e varia da luogo a luogo: deve corrispondere al significato che quella tipologia ha localmente. La categoria dipende dalle caratteristiche intrinseche che determinano la destinazione ordinaria e permanente dell’unità, la classe da quelle estrinseche, come ubicazione e servizi. Un’abitazione signorile a Milano e una in un capoluogo di provincia non sono la stessa cosa, e il sistema lo sa.
Per il dettaglio delle due categorie prese singolarmente rimandiamo alle schede che abbiamo dedicato alla categoria catastale A/1 e alla categoria catastale A/9.
Il 2014: perché conta ancora
Fino a poco più di dieci anni fa l’esclusione dalle agevolazioni non dipendeva dalla categoria ma dalle caratteristiche costruttive, individuate dal decreto ministeriale del 2 agosto 1969, che usava come parametro principale la superficie utile complessiva oltre i 240 metri quadrati insieme a una tabella di elementi di pregio.
Il cambio di criterio è avvenuto in due tempi, e la sfasatura ha lasciato strascichi che durano tuttora. Per l’imposta di registro il criterio catastale vale dal 1° gennaio 2014, per effetto dell’articolo 10 del D.Lgs. 23/2011. Per l’IVA è arrivato solo dal 13 dicembre 2014, con l’articolo 33 del D.Lgs. 175/2014. Nei mesi intermedi i due tributi hanno quindi applicato criteri diversi allo stesso immobile, e il contenzioso che ne è derivato è ancora vivo: la Cassazione è tornata sulla decorrenza con un’ordinanza del 16 marzo 2025.
Da allora il meccanismo è secco. Se la visura dice A/1, A/8 o A/9, l’agevolazione prima casa non spetta, qualunque siano la superficie reale, lo stato di conservazione e l’uso che se ne farà.
Quanto costa, in concreto
Le differenze si misurano su quattro fronti.
Altre categorie abitative | A/1, A/8, A/9 | |
Acquisto da privato | registro 2% con prima casa | registro 9%, ipotecaria e catastale 50 € ciascuna |
Acquisto da impresa | IVA 4% con prima casa, 10% ordinaria | IVA 22%, registro, ipotecaria e catastale 200 € ciascuna |
IMU su abitazione principale | esente | dovuta, aliquota fra 0,4% e 0,6%, detrazione fissa 200 € |
Imposta sostitutiva sul mutuo | 0,25% con prima casa | 2% |
Tradotto in euro, su un acquisto da due milioni la differenza fra il 2 e il 9 per cento di registro vale centoquarantamila euro, e su un acquisto della stessa cifra da un’impresa costruttrice la differenza fra il 4 e il 22 per cento di IVA vale trecentosessantamila. Sono ordini di grandezza che cambiano la struttura di un’operazione, non il suo margine.
Sul fronte IMU, da seconda casa queste categorie seguono le aliquote deliberate dal Comune, generalmente fra lo 0,76 e l’1,14 per cento, senza detrazione.
Esiste però un correttivo che va chiesto espressamente in atto e che su questa fascia di mercato pesa davvero. Il meccanismo del prezzo valore, riservato alle persone fisiche che acquistano immobili a uso abitativo, consente di calcolare le imposte sul valore catastale invece che sul corrispettivo pattuito. Sugli immobili in A/9, dove la rendita è di norma molto distante dal valore di mercato, l’effetto può compensare una parte consistente dell’aliquota più alta. È il notaio a quantificarlo, ma va messo sul tavolo prima della firma e non dopo. A questo si aggiunge, per gli immobili con vincolo diretto, la riduzione del cinquanta per cento della base imponibile IMU.
Quando la categoria è sbagliata
Qui si trova la parte che nessuna scheda definitoria affronta, ed è quella che produce il risultato economico maggiore.
La categoria non è un dato naturale dell’immobile, è un’attribuzione. Nasce da una dichiarazione DOCFA predisposta da un tecnico, a volte decenni fa, talvolta con una proposta prudenziale o semplicemente sbagliata, e nessuno la rimette in discussione finché qualcuno non si muove. Un appartamento classificato A/1 che è stato frazionato, o che si trova in uno stabile dove la portineria non esiste più, o il cui classamento era errato fin dall’origine, continua a costare il trattamento A/1 ogni anno e a ogni passaggio di proprietà.
La strada da seguire dipende dalla causa. Se si tratta di un errore materiale, come un dato anagrafico o un indirizzo sbagliato, si presenta un’istanza di correzione, che però da sola non modifica il classamento sostanziale. Se l’immobile è stato trasformato dopo il classamento, serve un DOCFA di variazione con la causale corretta, che presuppone uno stato legittimo in ordine. Se invece il classamento era errato fin dall’inizio, lo strumento è un’istanza motivata di riesame o di autotutela all’Ufficio provinciale Territorio, da corredare con visura storica, planimetria, relazione estimativa, documentazione fotografica e comparabili realmente omogenei.
Due avvertenze contano più di tutto il resto. La prima è che l’istanza di riesame non sospende il termine per il ricorso: restare in attesa di una risposta dell’ufficio può costare il diritto di agire. La seconda riguarda il caso in cui sia l’Agenzia a notificare una rettifica, e in quel caso il ricorso alla Corte di giustizia tributaria di primo grado va proposto di regola entro sessanta giorni dalla notificazione, con deposito telematico; il riferimento processuale resta il D.Lgs. 546/1992, poiché il nuovo testo è stato rinviato al 1° gennaio 2027, e dal 2024 il passaggio del reclamo con mediazione non è più automatico.
Conta anche la decorrenza degli effetti, perché decide se si recupera il passato o soltanto il futuro: secondo la prassi dell’amministrazione, la rettifica di un errore originario può operare retroattivamente, mentre il riesame fondato su elementi sopravvenuti è di norma efficace da quel momento in avanti.
Infine una regola di metodo che vale per qualunque contestazione. Si vince proponendo un’alternativa verificabile, con comparabili omogenei e una ricostruzione documentata, non sostenendo che la rendita appare elevata. I motivi che reggono riguardano il difetto di motivazione dell’atto, l’errata individuazione di categoria, classe o consistenza, la disomogeneità dei comparabili utilizzati dall’ufficio e i vizi procedurali.
Che cosa fare prima di firmare
La verifica della categoria va fatta sulla visura prima della proposta, non scoperta davanti al notaio, e deve produrre tre risposte.
La prima è quanto quella sigla costa su quell’operazione specifica, calcolata sui numeri reali e non in astratto, includendo il correttivo del prezzo valore dove applicabile. La seconda è se la classificazione sia difendibile oppure contestabile, il che richiede un confronto con immobili realmente comparabili e non un’impressione. La terza, nel caso sia contestabile, è chi si assume costo e rischio dell’iniziativa, perché una revisione ottenuta dopo il rogito va a beneficio dell’acquirente ma nessun venditore può garantirne l’esito.
Su come questo accertamento si inserisce nell’istruttoria complessiva, e sul perché la posizione catastale e quella urbanistica siano due verifiche distinte che vanno fatte entrambe, abbiamo scritto nell’articolo dedicato alla differenza fra conformità urbanistica e conformità catastale.
Domande frequenti sulle categorie catastali A/1, A/8 e A/9
Che cosa significano le categorie catastali A/1, A/8 e A/9?
Gli immobili A/1, A/8 e A/9 possono beneficiare dell’agevolazione prima casa?
Quali imposte cambiano quando un immobile è classificato A/1, A/8 o A/9?
Un’abitazione principale in categoria A/1, A/8 o A/9 paga l’IMU?
Il meccanismo del prezzo-valore può ridurre il peso fiscale dell’acquisto?
Una categoria catastale A/1 può essere sbagliata?
Come si può contestare un classamento catastale ritenuto errato?
Quali sono i termini da rispettare se l’Agenzia delle Entrate rettifica il classamento?
Che cosa bisogna verificare prima di acquistare un immobile A/1, A/8 o A/9?
Sta valutando l’acquisto o la vendita di un immobile classificato A/1, A/8 o A/9 e vuole comprenderne correttamente le conseguenze? Contatti Morabito Immobiliare per una consulenza riservata.
Iscrizione alla newsletter
Iscriviti alla newsletter di Francesco Morabito per restare aggiornato su mercato immobiliare, economia, normative e altre notizie dal settore immobiliare.
© MORABITO IMMOBILIARE MILANO. RIPRODUZIONE RISERVATA