Castelli in vendita in Italia: come valutarli oltre il prezzo al metro quadrato
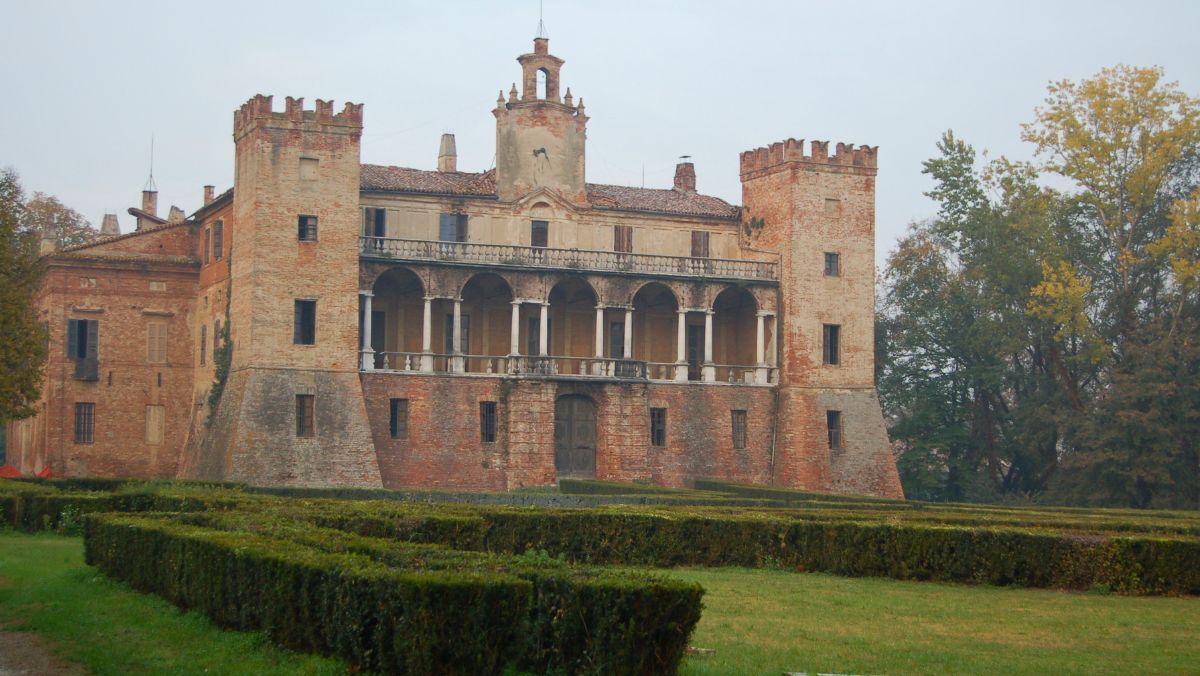
C’è una domanda che arriva sempre, da chi vende e da chi compra, nei primi tre minuti di conversazione: quanto fa al metro quadro.
Su un castello è la domanda sbagliata. Non approssimativamente sbagliata, come lo è su una villa di pregio dove il parametro resta almeno indicativo. È sbagliata nella direzione, perché su questa categoria di immobili il metro quadro in più è un costo e non un valore, e un indicatore che cresce quando il valore scende non serve a decidere niente.
Quello che segue è un inquadramento professionale del problema estimativo, non una perizia: ogni castello è un caso a sé e va valutato da un professionista che lo visiti, con un computo alla mano.
Perché il metro quadro non funziona
Non esistono comparabili. Le compravendite di castelli in Italia si contano a decine all’anno su un territorio nazionale, riguardano immobili fra loro non omogenei, e nella maggior parte dei casi i corrispettivi effettivi non sono pubblici. Il metodo del confronto di mercato, che è il procedimento ordinario di qualunque stima residenziale, qui non ha dati da confrontare.
La superficie non è superficie utile. Su un castello di duemilacinquecento metri quadrati, la parte effettivamente abitabile può essere di quattrocento o seicento. Il resto è struttura, collegamenti, torri, cantine, cappelle, sottotetti e coperture da mantenere. Oltre una certa soglia, ogni metro quadrato aggiuntivo sottrae valore invece di aggiungerlo, perché aggiunge manutenzione senza aggiungere utilità. È questa inversione che rende il parametro non impreciso ma fuorviante.
La superficie stessa è ambigua. Come si contano una torre, un camminamento di ronda, una cantina scavata nella roccia, una cappella, un’ala diroccata? Non esiste una convenzione condivisa, e due stime dello stesso edificio possono differire del trenta per cento soltanto sul denominatore.
Il prezzo si forma per abbinamento, non per mercato. Per ciascuna di queste proprietà esistono, nel mondo, poche decine di acquirenti potenzialmente in grado di sostenerla. Il prezzo finale è l’esito di una trattativa, non di un mercato, e una media costruita su esiti di trattative non ha significato statistico.
Che cos’è un castello
La disciplina della valutazione ha una categoria per questo tipo di beni: gli immobili speciali, cioè beni che raramente si vendono separatamente, hanno un mercato limitato e hanno forma e dimensioni specifiche per l’uso al quale erano destinati. Per questa categoria gli standard indicano come procedimento d’elezione l’approccio del costo, cioè la stima del valore attraverso il costo di ricostruzione deprezzato, sommato al valore del suolo.
Dentro quell’approccio, però, due nozioni che altrove quasi coincidono qui divergono radicalmente.
Il costo di riproduzione è il costo di un duplicato esatto, realizzato con gli stessi materiali, le stesse tecnologie e gli stessi standard costruttivi dell’epoca di realizzazione. Il costo di rimpiazzo è il costo di un manufatto con utilità e funzione equivalenti, realizzato con materiali e tecnologie correnti.
Su un castello vincolato il primo è l’unico concettualmente pertinente, perché un restauro conservativo deve rispettare materiali e tecniche storiche. Il secondo è giuridicamente irrilevante, perché un castello sostitutivo non si può costruire: nessuna autorizzazione lo consentirebbe e nessun acquirente lo cercherebbe.
Poi c’è il deprezzamento, che l’approccio del costo articola in tre forme: l’obsolescenza fisica, cioè l’usura dei materiali; quella funzionale, cioè la distanza dagli standard attuali di impianti, isolamento ed efficienza; e quella economica, definita come l’assenza di domanda per quel tipo di immobile o per la sua destinazione d’uso.
La terza è la chiave di tutto. L’obsolescenza economica è la condizione strutturale di questa classe di beni, ed è il nome tecnico della ragione per cui il valore di mercato di un castello si colloca, quasi sempre, al di sotto del costo necessario per rimetterlo in sesto. Non è un’anomalia da spiegare, è la normalità da cui partire. Qualunque valutazione che non assuma questo punto come premessa sta misurando la cosa sbagliata.
L’aritmetica che decide tutto
I riferimenti correnti per il recupero di edifici storici collocano un intervento leggero fra i 900 e i 1.400 euro al metro quadrato, un recupero medio fra 1.400 e 2.000, un recupero integrale fra 2.000 e 2.800, e un restauro conservativo su immobile vincolato fra i 2.500 e i 4.000 euro al metro quadrato. Il vincolo aggiunge, rispetto a una ristrutturazione residenziale ordinaria, un incremento stimato fra il cinquanta e il cento per cento, e dilata i tempi: l’autorizzazione paesaggistica richiede da sessanta a centottanta giorni, le pratiche con la Soprintendenza da sei a diciotto mesi.
Sono ordini di grandezza, non preventivi, e vanno sostituiti da un computo metrico estimativo redatto da un progettista che conosca questo tipo di cantieri. Ma l’ordine di grandezza basta per la conclusione che conta.
Un castello di duemila metri quadrati che richieda un restauro conservativo implica opere nell’ordine dei cinque agli otto milioni di euro. Molti castelli italiani sono proposti, oggi, a cifre comprese fra uno e tre milioni.
Le opere costano un multiplo del prezzo. Ne derivano due conseguenze operative.
La prima è che il prezzo è il numero più piccolo dell’operazione, e trattare duramente su quello lasciando il resto non quantificato significa ottimizzare la variabile sbagliata. Un acquirente che strappa il quindici per cento sul prezzo e sbaglia del trenta per cento la stima dei lavori ha perso, non guadagnato.
La seconda è che il computo deve precedere la proposta. Su un immobile ordinario si può comprare e poi far fare i preventivi. Qui no: il preventivo è la parte maggiore dell’investimento, e deciderlo dopo significa decidere alla cieca.
Le due categorie catastali che cambiano tutto
Un castello, in catasto, vive spesso su due categorie distinte, e la ripartizione fra le due va ricostruita dalle visure prima di qualunque offerta, perché cambia il regime degli interventi, quello fiscale e il costo.
La categoria A/9 è quella dei castelli e dei palazzi di eminenti pregi artistici o storici. È classificata fra le abitazioni di lusso insieme ad A/1 e A/8, e ne derivano conseguenze precise: le agevolazioni prima casa normalmente non si applicano, quindi l’imposta di registro è dovuta nella misura ordinaria del nove per cento; l’IMU è dovuta anche quando l’immobile è abitazione principale, perché l’esenzione non opera per queste categorie. In compenso, se l’edificio è formalmente riconosciuto come bene di interesse storico o artistico, la base imponibile IMU si riduce del cinquanta per cento. Va inoltre tenuto presente che per queste unità il valore catastale è di norma molto distante dal valore di mercato, circostanza rilevante quando si valuta il meccanismo del prezzo valore.
La categoria F/2 è quella delle unità collabenti, cioè le porzioni diroccate, fatiscenti o prive di copertura. Sono unità prive di rendita, previste dal D.M. 28/1998 nel gruppo degli immobili fittizi, e la nota dell’Agenzia delle Entrate del 30 luglio 2013 ne fissa le condizioni: la categoria si applica solo in assenza di capacità reddituale, e non è ammessa quando l’unità non sia individuabile e perimetrabile. Secondo il Ministero dell’Economia i fabbricati collabenti non sono aree edificabili e non generano obbligo di versamento IMU, esonero che cessa con la demolizione, momento in cui resta un’area soggetta a tassazione.
Il punto decisivo riguarda però gli interventi ammessi, e va conosciuto perché condiziona il progetto. La ricostruzione di un’unità collabente rientra nella ristrutturazione edilizia, ammessa anche per edifici crollati purché se ne possa accertare la precedente consistenza, e sugli immobili vincolati soltanto nel rispetto della sagoma preesistente. Non sono invece ammessi interventi di manutenzione ordinaria o straordinaria né di restauro e risanamento conservativo, perché presuppongono un edificio ultimato e operativo.
Tradotto: un castello in parte A/9 e in parte F/2 non è un castello con qualche rudere. Sono due beni con due regimi, due basi di costo e due trattamenti fiscali, e l’ala crollata non si può riprogettare liberamente, perché il vincolo la lega alla sagoma storica.
Le variabili che fanno il valore
Se il metro quadro non misura, qualcosa deve misurare. Queste sono le variabili su cui, nella nostra esperienza, si decide davvero il valore di un castello, in ordine di peso.
Il rapporto fra superficie utile e superficie totale. È il numero che nessuno calcola e che predice il costo di gestione meglio di qualunque altro. Due castelli della stessa metratura con un rapporto del venticinque e del sessanta per cento sono beni economicamente diversi.
Lo stato della copertura. Su questi edifici il tetto è il fulcro. Una copertura compromessa su millecinquecento metri quadrati è una voce a sei zeri che condiziona tutto il resto, e l’acqua che entra da un tetto trasforma in pochi inverni un problema di manutenzione in un problema strutturale. È la prima cosa da guardare e l’ultima che si vorrebbe scoprire.
Il perimetro esatto del vincolo. Non se l’immobile è vincolato, ma che cosa precisamente lo è: affreschi, stucchi, pavimentazioni, cappella, parco, arredi fissi, archivi. Determina insieme il costo del restauro e l’ambito della denuncia di trasferimento e della prelazione dello Stato.
Gli accessi e le infrastrutture. Larghezza della viabilità per i mezzi di cantiere, approvvigionamento idrico, scarichi, potenza elettrica disponibile, connettività. Un castello su un crinale raggiungibile da una pista di due metri e mezzo porta un moltiplicatore su ogni singola voce delle opere, e questo moltiplicatore non compare in nessun annuncio.
Le autorizzazioni già ottenute. Una proprietà che si vende con un progetto di restauro approvato e le autorizzazioni della Soprintendenza già rilasciate è un bene diverso da uno identico che le deve ancora chiedere, perché comprime anni. È un valore reale e viene prezzato quasi mai.
La destinazione d’uso già assentita. Un castello con una licenza ricettiva in essere o un cambio di destinazione già autorizzato appartiene a un’altra classe di attività rispetto a uno vergine.
La terra. Ettari, capacità di produrre reddito agricolo, presenza di diritti di prelazione agraria, e soprattutto se i terreni proteggono il contesto visivo della proprietà, che è valore, o se sono soltanto un onere gestionale.
Il costo di mantenimento a regime. La cifra annua necessaria semplicemente a impedire che l’edificio si degradi. Dovrebbe essere il primo numero che si stabilisce e invece è quasi sempre l’ultimo, quando è il dato che determina la sostenibilità dell’acquisto indipendentemente dal prezzo pagato.
A tutto questo si aggiunge una soglia da individuare caso per caso: esiste una dimensione oltre la quale l’edificio smette di essere una casa e diventa un’istituzione con un bilancio. Capire dove cade quella soglia su quella proprietà specifica precede qualunque discorso sul prezzo.
Il fisco cambia i conti, in meglio e in peggio
Sul versante fiscale questa classe di beni ha un trattamento particolare, che va conosciuto in entrambe le direzioni.
In meglio. Un bene formalmente vincolato dà accesso alla detrazione IRPEF del diciannove per cento prevista dall’articolo 15, comma 1, lettera g, del TUIR sulle spese di restauro e manutenzione, senza tetto di spesa. Su un restauro a sei o sette zeri è la disposizione più rilevante dell’intero quadro. Richiede però un vincolo formale ai sensi del Codice dei beni culturali: un vincolo paesaggistico, regionale o comunale non è sufficiente, e serve una dichiarazione sostitutiva da presentare alla Soprintendenza competente. In cumulo con la detrazione ordinaria per ristrutturazioni, sui primi 96.000 euro il diciannove per cento si riduce a 9,5, mentre sull’eccedenza si applica piena. A questo si aggiungono la riduzione del cinquanta per cento della base imponibile IMU in presenza di vincolo diretto, e sul fronte successorio l’esclusione dei beni culturali vincolati dall’attivo ereditario, a condizione che il vincolo preesistesse all’apertura della successione e che gli obblighi di conservazione siano stati assolti, con attestazione della Soprintendenza, oltre alla riduzione del cinquanta per cento prevista per gli immobili di interesse storico artistico che abbiano i requisiti ma non siano ancora vincolati. Abbiamo approfondito questo versante nell’articolo dedicato alle detrazioni fiscali per le case vincolate.
In peggio. Le detrazioni operano a scomputo dell’IRPEF effettivamente dovuta e non sono rimborsabili: per un soggetto senza redditi imponibili in Italia valgono zero. L’articolo 16-ter del TUIR limita gli oneri detraibili per i redditi superiori a 75.000 euro in funzione del reddito e dei familiari a carico, e il beneficio reale può risultare molto inferiore a quello teorico. I contributi diretti del Ministero della Cultura non sono standardizzati, si richiedono in fase di autorizzazione e vengono erogati dopo mesi o anni, con il committente che anticipa l’intera spesa. E l’Art Bonus, che in questo contesto viene citato con grande frequenza, è un credito d’imposta del sessantacinque per cento sulle erogazioni liberali a favore del patrimonio culturale: non è utilizzabile dal proprietario privato per il restauro del proprio immobile, ed è un equivoco che vale la pena sciogliere prima di costruirci un piano.
Il numero che conta: il costo totale di accesso
Al posto del prezzo al metro quadro, su questa classe di beni serve un solo numero, costruito così:
il prezzo d’acquisto, più il costo del restauro quantificato da un computo e non stimato a occhio, più gli oneri autorizzativi e professionali, più il costo del tempo che separa l’acquisto dall’usabilità effettiva, al netto dei benefici fiscali realmente utilizzabili data la posizione reddituale dell’acquirente.
Quel totale va confrontato con l’uscita realistica, sapendo che su questa classe di beni l’uscita è stretta e lenta, e con il costo annuo di mantenimento a regime.
Un castello che regge questa aritmetica regge. Uno che non la regge non diventa sostenibile perché il prezzo al metro quadro sembrava basso.
E poiché l’aritmetica si chiude quasi soltanto quando l’edificio ha una funzione che ne paga i costi, la domanda sulla destinazione d’uso non è successiva alla valutazione, ne è parte. Sui tre modelli che nella pratica funzionano, dalla residenza di grande scala all’ospitalità alla tenuta produttiva, siamo entrati nel merito parlando dei castelli e delle tenute del Monferrato, con la storia di una proprietà passata per sette secoli di mani diverse trovando ogni volta una funzione nuova.
Il prezzo al metro quadro basso di un castello non è un segnale di opportunità. È il mercato che sta scontando in anticipo tutto quello che viene dopo: le opere, i tempi, le autorizzazioni, la manutenzione perpetua e la platea ristretta a cui un giorno bisognerà rivenderlo.
Chi lo legge come uno sconto sta guardando l’unico numero dell’operazione che significa poco. Chi lo legge come un’informazione sul resto sta cominciando a valutare nel modo giusto.
Per un inquadramento complessivo delle dinamiche di questo mercato, dal lato di chi compra e di chi vende, rimandiamo al nostro approfondimento su vendere e acquistare castelli in Italia.
Domande frequenti sulla valutazione dei castelli in vendita in Italia
Perché il prezzo al metro quadro non è un criterio affidabile per valutare un castello?
Come si valuta un castello quando non esistono immobili realmente comparabili?
Perché il costo del restauro è più importante del prezzo d’acquisto?
Che differenza c’è tra un castello accatastato A/9 e una porzione classificata F/2?
Quali elementi incidono maggiormente sul valore reale di un castello?
Quanto conta avere già un progetto di restauro approvato?
Quali agevolazioni fiscali possono esistere per un castello vincolato?
Che cos’è il costo totale di accesso a un castello?
Quando l’acquisto di un castello può essere economicamente sostenibile?
Sta valutando l’acquisto o la vendita di un castello o di una grande dimora storica e vuole comprenderne il valore reale oltre il prezzo al metro quadro? Contatti Morabito Immobiliare per una consulenza riservata.
Iscrizione alla newsletter
Iscriviti alla newsletter di Francesco Morabito per restare aggiornato su mercato immobiliare, economia, normative e altre notizie dal settore immobiliare.
© MORABITO IMMOBILIARE MILANO. RIPRODUZIONE RISERVATA